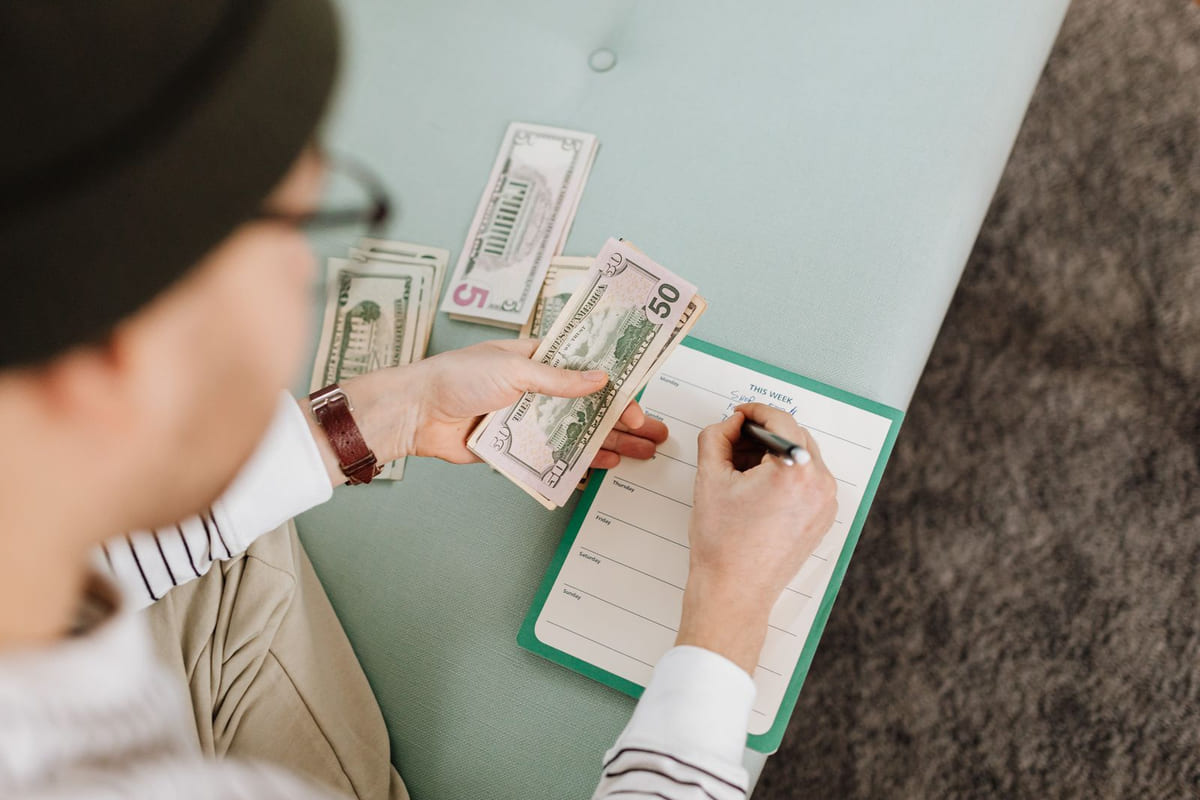
หลายคนล้มเลิกการทำงบประมาณรายเดือน เพราะคิดว่ามันซับซ้อนและน่าเบื่อ พวกเขามักจะพยายามจดบันทึกทุกสตางค์ หรือใช้แอปพลิเคชันที่ละเอียดเกินความจำเป็น
ผลลัพธ์คือความท้อแท้และกลับไปใช้ชีวิตแบบเดาสุ่มทางการเงินเช่นเดิม ไม่มีใครอยากเครียดกับการจ้องตัวเลขทุกวันเพื่อรู้สึกว่าตัวเองล้มเหลว และที่สำคัญคือไม่ได้เห็นผลลัพธ์ที่ดีขึ้น
ปัญหาคลาสสิก: ทำไมงบประมาณถึงพังไม่เป็นท่า
คุณอาจเคยเริ่มต้นเดือนด้วยความมุ่งมั่น ตั้งใจบันทึกทุกการใช้จ่าย หรือลองใช้แอปพลิเคชันติดตามค่าใช้จ่ายต่างๆ แต่ผ่านไปไม่นานก็เริ่มลืมหรือไม่สะดวก สุดท้ายตัวเลขก็ไม่ตรงกับความเป็นจริง เงินไม่พอใช้ หรือเงินออมไม่เพิ่มขึ้นตามเป้าหมายที่ตั้งไว้
ปัญหาไม่ได้อยู่ที่ความพยายาม หรือความตั้งใจจริง แต่อยู่ที่วิธีการที่คุณใช้ คุณกำลังใช้ “ระบบที่ซับซ้อน” ทั้งที่ต้องการเพียง “ความเข้าใจ” ไม่ใช่ “ความสมบูรณ์แบบ” งบประมาณที่ละเอียดเกินไปมักไม่ยั่งยืน และนำไปสู่ความล้มเหลวซ้ำแล้วซ้ำเล่า
การสร้างวินัยทางการเงินที่ดีเริ่มต้นจากการมีระบบที่เข้าใจง่าย ทำได้จริง และไม่ก่อให้เกิดความเครียด นี่คือหัวใจสำคัญของการจัดการเงินอย่างยั่งยืน
ระบบ “งบประมาณรายเดือนแบบง่ายๆ”: 3 กองทุนหลัก
หากคุณเบื่อความซับซ้อนของการจดบันทึกทุกรายการ ลองใช้ระบบ 3 กองทุนนี้ หลักการคือการแบ่งเงินรายได้ออกเป็น 3 ส่วนชัดเจน เพื่อให้รู้ว่าเงินแต่ละก้อนมีหน้าที่และขีดจำกัดอย่างไร ทำให้คุณสามารถควบคุมการใช้จ่ายและจัดสรรเงินได้อย่างมีประสิทธิภาพโดยไม่ต้องจุกจิก
- กองทุนจำเป็น (Fixed Expenses): ค่าใช้จ่ายตายตัวทุกเดือนที่ต้องจ่ายไม่ว่ากรณีใดๆ เช่น ผ่อนบ้าน/รถ, ค่าเช่า, ค่าน้ำ, ค่าไฟ, อินเทอร์เน็ต, โทรศัพท์ และเบี้ยประกันภัยต่างๆ เงินก้อนนี้ควรถูกโอนแยกไปทันทีที่ได้เงินเดือน เพื่อให้มั่นใจว่าค่าใช้จ่ายพื้นฐานเหล่านี้จะไม่กระทบกับการใช้จ่ายส่วนอื่นๆ
- กองทุนใช้ชีวิต (Flexible Expenses): ค่าใช้จ่ายประจำวันที่แปรผันได้ เช่น ค่าอาหาร, ค่าเดินทาง, ของใช้ส่วนตัว, กิจกรรมบันเทิง, ค่าสังสรรค์ และการดูแลสุขภาพ นี่คือก้อนที่คุณต้องระวังและบริหารจัดการอย่างรอบคอบมากที่สุด เพราะมักเป็นส่วนที่ทำให้งบประมาณพังและเงินหมดก่อนสิ้นเดือน หากคุณไม่สามารถควบคุมการใช้จ่ายในส่วนนี้ได้
- กองทุนอนาคต (Savings & Investments): เงินออมและเงินลงทุนเพื่อเป้าหมายระยะยาว กำหนดเป้าหมายที่ชัดเจน เช่น เงินสำรองฉุกเฉิน, เงินดาวน์บ้าน, เงินเพื่อการศึกษาบุตร หรือเงินเกษียณ และโอนเงินจำนวนนี้ไปเก็บแยกไว้ทันทีที่ได้เงินเดือน ห้ามรอให้เหลือค่อยออมเด็ดขาด เพราะส่วนใหญ่จะไม่เหลือให้เก็บออมได้ตามเป้า
การแบ่งเงินแบบนี้ทำให้คุณเห็นภาพชัดเจนว่าเงินแต่ละส่วนมีขีดจำกัดเท่าใด ไม่ต้องจดทุกบาททุกสตางค์ แต่คุณจะรู้ขีดจำกัดตัวเองและสามารถตัดสินใจทางการเงินได้ดีขึ้น สิ่งสำคัญที่สุดคือควบคุมการใช้จ่ายใน “กองทุนใช้ชีวิต” ให้ไม่เกินงบที่ตั้งไว้ เพื่อให้เงินส่วนอื่นไม่ถูกรบกวน
ลงมือทำจริง: การจัดสรรเงินแบบ “ตัดและจัด”
เมื่อเข้าใจหลักการของ 3 กองทุนแล้ว ขั้นตอนต่อไปคือการลงมือปฏิบัติจริง เราจะใช้วิธี “ตัดและจัด” เพื่อจัดสรรเงินอย่างมีวินัยและเห็นผลลัพธ์ในทุกๆ เดือน
- ระบุรายได้สุทธิ: ก่อนอื่น คุณต้องรู้ว่าคุณมีรายได้สุทธิเท่าไหร่ในแต่ละเดือน หลังหักภาษีและกองทุนต่างๆ ที่จำเป็น เพื่อให้สามารถจัดสรรงบประมาณได้อย่างถูกต้องและเป็นจริง
- จัดสรร “กองทุนจำเป็น”: รวบรวมค่าใช้จ่ายประจำทั้งหมดในหมวดนี้ แล้วโอนเงินไปยังบัญชีแยกต่างหาก หรือตั้งค่าบิลจ่ายอัตโนมัติ เพื่อให้แน่ใจว่าค่าใช้จ่ายเหล่านี้จะถูกชำระตรงเวลาและไม่เกิดปัญหาล่าช้า
- กำหนดวงเงิน “กองทุนใช้ชีวิต”: ประเมินว่าคุณต้องการเงินเท่าไหร่เพื่อใช้ชีวิตประจำวันแบบไม่ลำบาก แต่ไม่ฟุ่มเฟือย ลองเริ่มต้นที่ 40-50% ของรายได้สุทธิ และปรับเปลี่ยนตามความเหมาะสมในแต่ละเดือน
- เติมเต็ม “กองทุนอนาคต”: กันเงิน 10-20% ของรายได้สุทธิ เพื่อออมหรือลงทุนทันทีที่เงินเดือนเข้า ยิ่งเริ่มเร็วเท่าไหร่ อนาคตทางการเงินของคุณก็จะยิ่งแข็งแกร่งและมั่นคงเท่านั้น การออมก่อนใช้คือหัวใจสำคัญของความสำเร็จทางการเงิน
ความผิดพลาดที่พบบ่อยคือการจัดสรรเงินออมน้อยเกินไป หรือรอออมเมื่อมีเงินเหลือ ซึ่งส่วนใหญ่จะไม่เหลือเงินให้เก็บ ทำให้ไม่สามารถสร้างความมั่นคงทางการเงินได้ตามเป้าหมาย
สรุปสุดท้าย: จุดเริ่มต้นของการเงินที่ดี ไม่ได้ยากอย่างที่คิด
การทำงบประมาณรายเดือนไม่ใช่เรื่องของความสมบูรณ์แบบ หรือการจดบันทึกที่ละเอียดจนเกินไป แต่เป็นเรื่องของความสม่ำเสมอและความเข้าใจภาพรวมทางการเงินของตัวเอง ระบบ 3 กองทุนนี้จะช่วยให้คุณตัดความซับซ้อนออกไปและโฟกัสสิ่งที่สำคัญจริงๆ นั่นคือการจัดสรรเงินให้ถูกที่ถูกทาง
ด้วยวิธีนี้ คุณจะรู้ว่าเงินไปไหน คุมส่วนไหนได้ดีขึ้น และสร้างวินัยทางการเงินได้โดยไม่รู้สึกถูกทรมานกับการจำกัดตัวเองมากเกินไป การเริ่มต้นทำงบรายเดือนด้วยวิธีที่ง่ายและเป็นไปได้จริง จะนำไปสู่ชีวิตทางการเงินที่มั่นคง ปลอดภัย และไร้ความกังวลในระยะยาวได้อย่างแน่นอน